Používate zastaralý prehliadač, stránka sa nemusí zobraziť správne, môže sa zobrazovať pomaly, alebo môžu nastať iné problémy pri prehliadaní stránky. Odporúčame Vám stiahnuť si nový prehliadač tu.
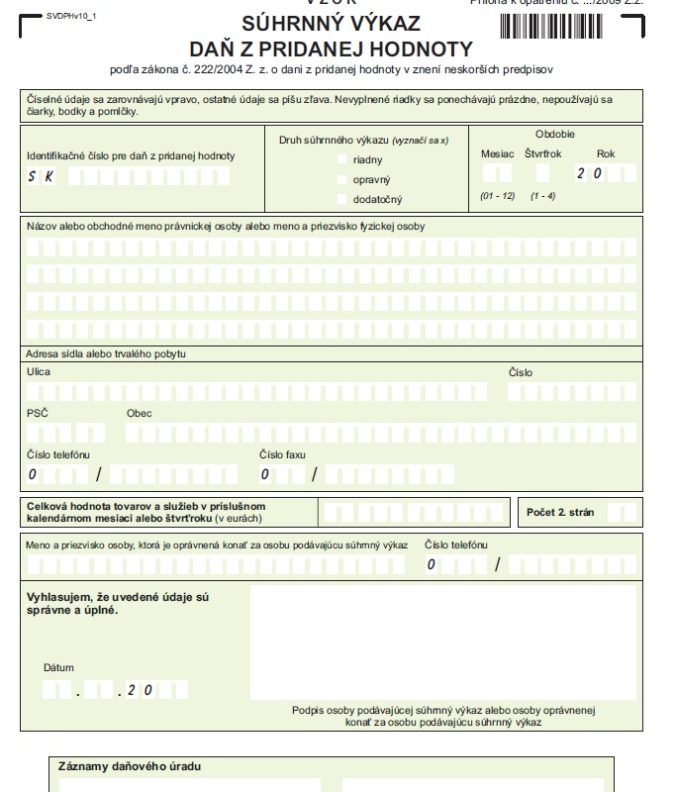
Daň z pridanej hodnoty na území Slovenskej republiky upravuje zákon č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov (ďalej len „zákon o DPH“). Spôsob a formu podávania súhrnného výkazu k DPH platiteľom dane a zdaniteľnou osobou, lehoty na jeho podanie a náležitosti, ktoré musí súhrnný výkaz obsahovať, upravuje ustanovenie § 80 zákona o DPH.
Vzor súhrnného výkazu k DPH používaný aj v roku 2027 je ustanovený opatrením Ministerstva financií SR č. 405/2019 Z. z. a používa sa od 1. januára 2020. Aktuálny elektronický formulár Finančnej správy SR má označenie SVDPHv20.
Samotné pravidlá podávania súhrnného výkazu sa od 1. januára 2027 zásadne nemenia. Rok 2027 však prináša významnú novinku v oblasti DPH – zavedenie povinnej elektronickej fakturácie pri vybraných tuzemských transakciách a elektronického oznamovania fakturačných údajov.
Súhrnný výkaz sa zavedením eFaktúry od 1. januára 2027 neruší. Platitelia ho budú naďalej podávať podľa § 80 zákona o DPH. Jeho zrušenie je podľa už schválenej legislatívy naplánované až od 1. júla 2030.
V článku nájdete informácie o tom, kto musí podať súhrnný výkaz DPH v roku 2027, za aké obdobie sa podáva, aká je lehota na jeho podanie, ako sa vypĺňa, kedy sa podáva opravný alebo dodatočný súhrnný výkaz a čo sa zmení po zavedení eFaktúry.
V akých prípadoch som povinný podať súhrnný výkaz k DPH?
Súhrnný výkaz podáva:
1. Platiteľ dane
Platiteľ dane podáva súhrnný výkaz za každý kalendárny mesiac, ak:
dodal tovar oslobodený od dane (§ 43 ods. 1 zákona o DPH) z tuzemska do iného členského štátu osobe identifikovanej pre daň v inom členskom štáte,
premiestnil tovar vo svojom vlastníctve oslobodený od dane (§ 43 ods. 4 zákona o DPH) do iného členského štátu na účely svojho podnikania,
sa ako prvý odberateľ zúčastnil na trojstrannom obchode (§ 45 zákona o DPH),
dodal službu s miestom dodania v inom členskom štáte (§ 15 ods. 1 zákona o DPH) zdaniteľnej osobe alebo právnickej osobe, ktorá nie je zdaniteľnou osobou a je identifikovaná pre daň, ak je táto osoba povinná platiť daň,
odoslal alebo prepravil tovar v režime call-off stock,
zdaniteľná osoba, pre ktorú bol tovar odoslaný alebo prepravený v režime call-off stock, bola nahradená inou zdaniteľnou osobou podľa § 8a ods. 5,
tovar, ktorý bol odoslaný alebo prepravený v režime call-off stock, bol vrátený do tuzemska.
Platiteľ dane sa môže rozhodnúť, že súhrnný výkaz bude podávať za kalendárny štvrťrok, ak hodnota dodaného tovaru podľa § 80 ods. 1 písm. a) až c) zákona o DPH nepresiahne v príslušnom kalendárnom štvrťroku a súčasne v žiadnom z predchádzajúcich štyroch kalendárnych štvrťrokov hodnotu 50 000 eur.
Na hodnotu dodaných služieb sa pri posudzovaní hranice 50 000 eur neprihliada.
Príklad
Ak platiteľ dane dodal v príslušnom kalendárnom štvrťroku a súčasne v každom z predchádzajúcich štyroch kalendárnych štvrťrokov tovar v hodnote približne 45 000 eur a súčasne dodal služby v hodnote približne 120 000 eur, môže sa rozhodnúť, že súhrnný výkaz bude podávať za kalendárny štvrťrok. Na hodnotu dodaných služieb sa neprihliada.
Pozor!
Možnosť podávať súhrnný výkaz za kalendárny štvrťrok prestáva platiť od skončenia kalendárneho mesiaca, v ktorom hodnota dodaného tovaru presiahne v príslušnom štvrťroku 50 000 eur.
Platiteľ dane je následne povinný podať súhrnný výkaz osobitne za jednotlivé kalendárne mesiace príslušného štvrťroka, v ktorých uskutočnil transakcie uvádzané v súhrnnom výkaze.
Príklad
Hodnota dodaných tovarov v druhom kalendárnom štvrťroku – apríl, máj a jún – v mesiaci máj dosiahla 85 000 eur.
Platiteľ dane je povinný podať súhrnný výkaz osobitne za mesiac apríl, máj a jún. Súhrnné výkazy za apríl a máj podá do 25. júna a súhrnný výkaz za jún do 25. júla.
2. Zdaniteľná osoba registrovaná podľa § 7 alebo § 7a
Zdaniteľná osoba registrovaná pre daň podľa § 7 alebo § 7a zákona o DPH podáva súhrnný výkaz za každý kalendárny štvrťrok, v ktorom dodala službu s miestom dodania v inom členskom štáte podľa § 15 ods. 1 zákona o DPH osobe, ktorá je povinná platiť daň.
Ak sa táto zdaniteľná osoba zúčastňuje na trojstrannom obchode ako prvý odberateľ podľa § 45 ods. 1 zákona o DPH, na podávanie súhrnného výkazu sa vzťahujú rovnaké pravidlá pre mesačné alebo štvrťročné podávanie ako pri platiteľovi dane.
3. Daňový zástupca
Daňový zástupca podľa § 69a alebo § 69aa zákona o DPH podáva za zastúpené zahraničné osoby jeden spoločný súhrnný výkaz za obdobie kalendárneho mesiaca, ak zastúpené osoby dodali do iného členského štátu tovar oslobodený od dane podľa § 43 zákona o DPH.
Uvádza v ňom údaje za všetky zastúpené osoby.
V prémiovej časti obsahu nájdete:
Za aké obdobie sa súhrnný výkaz podáva?
V akej lehote mám povinnosť podať súhrnný výkaz?
Akou formou mám podať súhrnný výkaz?
Týka sa súhrnný výkaz len dodávok tovarov?
Som ako platiteľ dane povinný podať aj prázdny súhrnný výkaz?
Je zdaniteľná osoba povinná podať prázdny súhrnný výkaz?
Čo sa v súhrnnom výkaze uvádza?
Čo sa v súhrnnom výkaze neuvádza?
Čo obsahuje súhrnný výkaz?
Ako sa údaje v súhrnnom výkaze zaokrúhľujú?
Aký je rozdiel medzi riadnym, opravným a dodatočným súhrnným výkazom?
Ako sa v súhrnnom výkaze uvádza hodnota dodaných tovarov a dodaných služieb?
Aký kód mám v súhrnnom výkaze použiť?
Kedy môžem podať opravný súhrnný výkaz?
Kedy musím podať dodatočný súhrnný výkaz?
Ako sa opravujú nesprávne uvedené hodnoty?
Čo sa mení pri súhrnnom výkaze od roku 2027?
Kedy sa súhrnný výkaz zruší?
Za aké obdobie sa súhrnný výkaz podáva?
Súhrnný výkaz sa spravidla podáva za kalendárny mesiac. Platiteľ môže podať súhrnný výkaz za kalendárny štvrťrok, ak hodnota tovarov podľa § 80 ods. 1 písm. a) až c) zákona o DPH nepresiahne v príslušnom kalendárnom štvrťroku a súčasne v predchádzajúcich štyroch kalendárnych štvrťrokoch hodnotu 50 000 eur.
Exkluzívny obsah pre členov klubu
Tu sa nachádza obsah prístupný iba členom Klubu Podnikam.sk. Ziskajte pristup k celému článku a všetky výhody členstva klubu.
Ing. Lenka Falatová študovala manažment na ekonomickej univerzite. Následne pôsobila niekoľko rokov ako produktová manažérka vydavateľstva odbornej literatúry, kde sa venovala problematike živnostenského podnikania, daní, účtovníctva, ale aj školstva a odpadového hospodárstva. Následne pracovala na pozícii produktovej manažérky a projektovej manažérky. Venuje sa tiež problematike E-commerce, AI a automatizácii a procesnej analýze v podnikoch.


 FOAF.sk firmy - Hosp. výsledky, súvahy, výkazy, DLHY, vlastníci - Zistite TU